8. Oktober 2026
Erbschaftsteuer und Schenkungsteuer 2025: Rekord und Hintergründe
Inhaltsverzeichnis
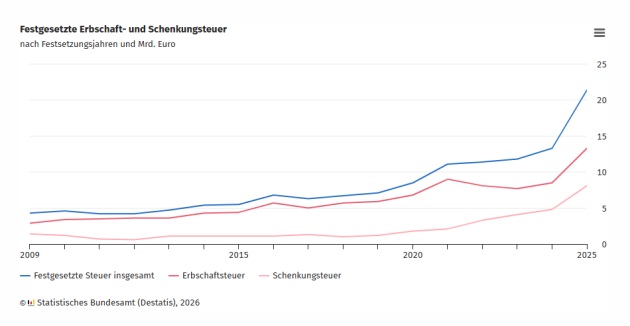
Die Finanzämter haben für die Erbschaftssteuer 2025 und die Schenkungsteuer 2025 so viel festgesetzt wie nie zuvor: 21,4 Milliarden Euro, ein Plus von 60,8 Prozent. Der Rekord beruht aber nicht auf höheren Steuersätzen. Wir ordnen die Zahlen aus der Erbschafts- und Schenkungssteuer-Statistik ein und zeigen, was sie für die Nachfolgeplanung bedeuten.
Das Statistische Bundesamt hat am 26. August 2026 seine Zahlen zur Erbschaft- und Schenkungsteuer für das Jahr 2025 veröffentlicht. Die Schlagzeile schreibt sich von selbst. Wer daraus aber ableitet, der Gesetzgeber habe 2025 bei der Erbschaftsteuer zugegriffen, zieht den falschen Schluss. In diesem Beitrag erläutern wir, woher der Anstieg tatsächlich kommt, was die Statistik systematisch nicht abbildet und welche Freibeträge und Steuersätze für Ihre Planung maßgeblich sind.
Erbschaftsteuer 2025 und Schenkungsteuer 2025: die Zahlen
Von den festgesetzten 21,4 Milliarden Euro entfielen 13,3 Milliarden Euro auf Erbschaften und 8,1 Milliarden Euro auf Schenkungen. Beides sind Höchstwerte. Bei der Erbschaftsteuer lag der bisherige Spitzenwert im Jahr 2021 bei 9,0 Milliarden Euro. Beim Schenkungsteuer-Höchststand ist die Entwicklung noch auffälliger: 2019 waren es erst 1,2 Milliarden Euro, und seither steigt der Wert kontinuierlich.
Das übertragene Vermögen 2025 belief sich auf 141,1 Milliarden Euro, ein Plus von 23,1 Prozent. Steuerlich berücksichtigt wurden nach Abzug der Nachlassverbindlichkeiten und unter Einbeziehung sonstiger Erwerbe 150,5 Milliarden Euro.
Warum die Erbschaftsteuer 2025 einen Höchstwert erreicht
Höhere Steuersätze erklären den Rekord nicht. Die heutigen persönlichen Freibeträge gehen auf die Reform 2009 zurück und sind seither unverändert; der aktuelle Tarif gilt in dieser Form seit 2010. Gestiegen ist das, was steuerlich erfasst wurde – und zwar vor allem an der Spitze: Bei Übertragungen ab 20 Millionen Euro hat sich die festgesetzte Steuer gegenüber dem Vorjahr mehr als verdoppelt, nämlich um 146,8 Prozent.
Über typische Erbfälle lässt sich aus diesem Rekord deshalb wenig ableiten. Das Statistische Bundesamt führt den Anstieg selbst vor allem auf große Vermögensübertragungen zurück.
Übertragenes Vermögen 2025: geerbt oder geschenkt?
Aufschlussreicher als die Gesamtsumme ist die Verteilung auf Erbschaften und Schenkungen. Sie fällt je nach Vermögensart gegenläufig aus:
| Vermögensart | geerbt | geschenkt |
|---|---|---|
| Betriebsvermögen | 4,4 Mrd. € (−8,8 %) | 21,2 Mrd. € (+27,0 %) |
| Anteile an Kapitalgesellschaften | 3,2 Mrd. € (+71,8 %) | 13,6 Mrd. € (+148,4 %) |
| Grundvermögen | 33,0 Mrd. € (+20,3 %) | 18,6 Mrd. € (−2,1 %) |
| Land- und forstwirtschaftliches Vermögen | 0,6 Mrd. € (+11,7 %) | 1,2 Mrd. € (+18,0 %) |
Wertmäßig wurde 2025 damit fast fünfmal so viel Betriebsvermögen verschenkt wie vererbt, bei Immobilien ist es umgekehrt. Das unterstreicht die Bedeutung lebzeitiger Übertragungen für die Unternehmensnachfolge. Eine Aussage über die Zahl der Fälle enthält die Statistik an dieser Stelle nicht.
Einen Trend sollte man daraus allerdings nicht ableiten. 2023 waren es noch 24,8 Milliarden Euro, 2024 brach der Wert auf 16,7 Milliarden Euro ein. Der Zuwachs 2025 ist damit eine Erholung, die das Niveau von 2023 noch nicht wieder erreicht.
Was die Statistik nicht zeigt
Drei Einschränkungen sind wichtig, wenn Sie die Zahlen einordnen möchten.
- Nur Fälle mit Steuerfestsetzung. Nach Angaben des Statistischen Bundesamts liegen die meisten Erbschaften, Vermächtnisse und Schenkungen innerhalb der Freibeträge. Für sie wird in der Regel keine Steuer festgesetzt, sodass sie in der Statistik nicht enthalten sind.
- Festsetzung ist nicht Einnahme. Das Statistische Bundesamt weist ausdrücklich darauf hin, dass die dargestellten Beträge erst zu einem späteren Zeitpunkt als Steuereinnahmen zufließen. Gezählt wird außerdem das Jahr der Festsetzung, nicht das Jahr des Erbfalls.
- Steuererlasse nach § 28a ErbStG sind nicht enthalten. Über die Verschonungsbedarfsprüfung wurden 2025 rund 3,7 Milliarden Euro Steuer erlassen, davon 3,4 Milliarden Euro bei Schenkungen. Diese Beträge sind in den 21,4 Milliarden Euro nicht enthalten.
Wie weit die Zahl der Sterbefälle und die Zahl der Erbschaftsteuerveranlagungen auseinanderliegen können, zeigt eine historische Angabe des Bundesfinanzministeriums, die das Bundesverfassungsgericht 2014 wiedergegeben hat: Von 858.768 Sterbefällen des Jahres 2010 wurden nur 51.490 erbschaftsteuerlich veranlagt.
Erbschaftsteuer Freibeträge: die Tabelle
Ob überhaupt Steuer anfällt, entscheidet zuerst der persönliche Freibetrag nach § 16 Abs. 1 ErbStG. Er richtet sich nach dem Verhältnis zur erblassenden oder schenkenden Person und gilt pro Erwerber:in und pro zuwendender Person:
| Verhältnis | Steuerklasse | Freibetrag Erbschaftsteuer |
|---|---|---|
| Ehegatte, eingetragene:r Lebenspartner:in | I | 500.000 € |
| Kinder, Stiefkinder, Kinder verstorbener Kinder | I | 400.000 € |
| Enkelkinder, soweit nicht Kinder verstorbener Kinder | I | 200.000 € |
| Eltern und Voreltern (nur bei Erwerb von Todes wegen) | I | 100.000 € |
| Geschwister, Nichten, Neffen, Schwiegerkinder, geschiedene Ehegatten | II | 20.000 € |
| Alle übrigen, etwa nicht verheiratete Lebensgefährt:innen | III | 20.000 € |
Zwei Punkte werden dabei regelmäßig übersehen. Erstens: Erhalten Eltern zu Lebzeiten eine Schenkung, gelten nicht 100.000 Euro, sondern 20.000 Euro, weil sie insoweit in Steuerklasse II fallen. Zweitens: Nicht verheiratete Lebensgefährt:innen sind Ehegatten nicht gleichgestellt, für sie gelten Steuerklasse III und 20.000 Euro.
Bei Erwerben von Todes wegen kommt der besondere Versorgungsfreibetrag nach § 17 ErbStG hinzu: bis zu 256.000 Euro für Ehegatten und eingetragene Lebenspartner:innen sowie für Kinder bis zur Vollendung des 27. Lebensjahres je nach Alter zwischen 10.300 und 52.000 Euro. Er wird um nicht erbschaftsteuerpflichtige Versorgungsbezüge gekürzt.
Erbschaftsteuer Steuersätze: die Tabelle
Der steuerpflichtige Erwerb ist das, was nach Abzug der Nachlassverbindlichkeiten, der sachlichen Steuerbefreiungen und Verschonungen sowie der persönlichen Freibeträge übrig bleibt. Darauf wendet das Finanzamt die Staffel des § 19 Abs. 1 ErbStG an. Die Erbschaftsteuer Tabelle gilt für Erbschaften und Schenkungen gleichermaßen:
| Steuerpflichtiger Erwerb bis | Steuerklasse I | Steuerklasse II | Steuerklasse III |
|---|---|---|---|
| 75.000 € | 7 % | 15 % | 30 % |
| 300.000 € | 11 % | 20 % | 30 % |
| 600.000 € | 15 % | 25 % | 30 % |
| 6.000.000 € | 19 % | 30 % | 30 % |
| 13.000.000 € | 23 % | 35 % | 50 % |
| 26.000.000 € | 27 % | 40 % | 50 % |
| über 26.000.000 € | 30 % | 43 % | 50 % |
Entscheidend ist dabei ein Konstruktionsmerkmal, das viele überrascht: Der Erbschaftsteuer Steuersatz gilt nicht nur für den Teilbetrag in der jeweiligen Stufe, sondern für den gesamten steuerpflichtigen Erwerb. Wird eine Wertgrenze knapp überschritten, springt die Belastung deshalb deutlich. Abgefedert wird das durch den Härteausgleich nach § 19 Abs. 3 ErbStG, der die Mehrsteuer begrenzt.
Was im Oktober in Karlsruhe verhandelt wird
Für die Planung kommt eine zusätzliche Unsicherheit hinzu. Das Bundesverfassungsgericht verhandelt im Oktober 2026 gleich zweimal zur Erbschaftsteuer. Am 12. Oktober geht es um einen Normenkontrollantrag der Bayerischen Staatsregierung, der neben der Gesetzgebungskompetenz des Bundes auch die bundeseinheitlichen Freibeträge, die Steuersätze und die Grundbesitzbewertung betrifft. Einen Tag später steht die Begünstigung von Betriebsvermögen auf dem Prüfstand: Ein Erbe bzw. eine Erbin, der/die ausschließlich Privatvermögen erhalten hat, macht geltend, gegenüber Erwerber:innen begünstigten Betriebsvermögens verfassungswidrig benachteiligt zu werden. Wann Karlsruhe anschließend entscheidet, ist offen.
Angegriffen sind im Verfahren der Bayerischen Staatsregierung (Az. 1 BvF 1/23) die Grundbesitzbewertung nach § 12 Abs. 3, die persönlichen Freibeträge nach § 16 Abs. 1 und die Steuersätze nach § 19 Abs. 1 ErbStG. Nach ihrer Auffassung fehle dem Bund bereits die Gesetzgebungskompetenz, weil eine bundesgesetzliche Regelung nicht im Sinne des Art. 72 Abs. 2 in Verbindung mit Art. 105 Abs. 2 GG erforderlich sei. Materiell seien Freibeträge und Steuersätze verfassungswidrig, unter anderem weil der Gesetzgeber sie nicht an die Preissteigerung der letzten Jahre angepasst habe; die Freibeträge müssten zudem das regional unterschiedliche Niveau der Immobilienpreise berücksichtigen.
Die Verfassungsbeschwerde im zweiten Verfahren (Az. 1 BvR 804/22) richtet sich unmittelbar gegen den Erbschaftsteuerbescheid des Beschwerdeführers bzw. der Beschwerdeführerin und die dazu ergangenen Gerichtsentscheidungen, mittelbar gegen mehrere Vorschriften des ErbStG und eine Vorschrift des Bewertungsgesetzes. Es geht um die Frage, ob die Begünstigungen und bewertungsrechtlichen Regelungen beim Übergang von Betriebsvermögen mit dem Grundgesetz vereinbar sind. Nach der Beschreibung des Gerichts reichen diese Begünstigungen von einer weitgehenden Steuerfreistellung bis zum vollständigen Erlass bei sehr großen Erwerben, wie ihn die Verschonungsbedarfsprüfung nach § 28a ErbStG ermöglicht.
Unsere Einschätzung: Zahlen richtig lesen, Verträge sauber bauen
Der Rekord bei der Erbschafts- und Schenkungssteuer beruht nicht auf einer Anhebung der Steuersätze oder einer Absenkung der Freibeträge im Jahr 2025. Er zeigt vor allem, dass besonders große Fälle steuerlich erfasst wurden. Wer daraus ableitet, die typische Familienerbschaft werde jetzt stärker besteuert, zieht den falschen Schluss.
Interessanter ist die Bewegung darunter. Dass 2025 wertmäßig deutlich mehr Betriebsvermögen verschenkt als vererbt wurde, unterstreicht die praktische Bedeutung lebzeitiger Übertragungen. Aus unserer Beratungspraxis ist das kein Zufall, sondern Ausdruck geplanter Nachfolge. Über die Beweggründe sagt die Statistik allerdings nichts. Für Sie heißt das zweierlei. Übertragen Sie nichts allein deshalb, weil Sie eine Rechtsänderung erwarten, da niemand weiß, wie Karlsruhe entscheiden wird. Planen Sie eine Übertragung aber ohnehin, sollte geprüft werden, ob Rückforderungs-, Anpassungs- oder Steuerklauseln sinnvoll und rechtssicher in die Vertragsgestaltung einbezogen werden können.
Und behalten Sie die Zehnjahresfrist im Blick: Nach § 14 ErbStG werden mehrere Erwerbe von derselben Person innerhalb von zehn Jahren zusammengerechnet. Liegt eine frühere Zuwendung mehr als zehn Jahre zurück, fließt sie in diese Zusammenrechnung nicht mehr ein. Die Betrachtung ist also rollierend, nicht in festen Blöcken. Wer früh mit dem Übertragen beginnt, kann den Freibetrag eventuell öfter nutzen.
Sie möchten wissen, was die Zahlen für Ihre Vermögens- oder Unternehmensnachfolge bedeuten? Unsere Expert:innen aus der Nachfolgeberatung unterstützen Sie bei allen Ihren Anliegen. Nehmen Sie einfach Kontakt auf.
FAQ: Häufige Fragen zur Erbschaft- und Schenkungsteuer 2025
Wie hoch waren die Einnahmen durch Erbschaft- und Schenkungsteuer 2025?
Genau genommen geht es nicht um Einnahmen, sondern um festgesetzte Steuer: 21,4 Milliarden Euro, ein Plus von 60,8 Prozent und damit ein neuer Höchstwert. Davon entfielen 13,3 Milliarden Euro auf Erbschaften und 8,1 Milliarden Euro auf Schenkungen. Die tatsächlichen Kasseneinnahmen der Länder fließen zeitlich später und decken sich nicht mit diesen Werten.
Warum ist die Erbschaft- und Schenkungsteuer 2025 so stark gestiegen?
Nicht wegen einer Steuererhöhung im Jahr 2025. Weder wurden die persönlichen Freibeträge bei Erbschafts- und Schenkungssteuer abgesenkt noch die Steuersätze angehoben. Ausschlaggebend waren Großübertragungen: Bei Vermögen ab 20 Millionen Euro hat sich die festgesetzte Steuer um 146,8 Prozent mehr als verdoppelt. Auffällig ist zudem, dass die übertragenen Anteile an Kapitalgesellschaften um 128,9 Prozent auf 16,8 Milliarden Euro gestiegen sind.
Sind alle Erbschaften und Schenkungen in der Destatis-Statistik erfasst?
Nein. Erfasst sind nur Übertragungen, für die tatsächlich Steuer festgesetzt wurde. Erwerbe innerhalb der Freibeträge tauchen in der Regel nicht auf. Gezählt wird außerdem das Jahr der Steuerfestsetzung, nicht das Jahr des Erbfalls oder der Schenkung.
Was ist die Verschonungsbedarfsprüfung nach § 28a ErbStG und wie viel Steuer wurde erlassen?
Sie greift bei sehr großen Übertragungen, wenn der Erwerb begünstigten Vermögens 26 Millionen Euro übersteigt. Auf Antrag wird die Steuer erlassen, soweit die erwerbende Person sie nachweislich nicht aus verfügbarem Vermögen begleichen kann. 2025 wurden auf diesem Weg rund 3,7 Milliarden Euro erlassen, überwiegend bei Schenkungen. Diese Beträge sind in den 21,4 Milliarden Euro nicht enthalten.
Wie hoch sind die Freibeträge bei der Erbschaftsteuer?
Sie richten sich nach dem Verwandtschaftsverhältnis: 500.000 Euro für Ehegatten und eingetragene Lebenspartner:innen, 400.000 Euro für Kinder, 200.000 Euro für Enkelkinder, 20.000 Euro in den Steuerklassen II und III. Bei Erwerben von Todes wegen kommt der Versorgungsfreibetrag nach § 17 ErbStG hinzu. Nach § 14 ErbStG werden Erwerbe von derselben Person innerhalb von zehn Jahren zusammengerechnet; liegt eine Zuwendung länger zurück, bleibt sie außen vor.