19. Oktober 2026
Umsatzsteuer: One-Stop-Shop für Ladestrom ab 2027 – Was CPO‘s und EMP‘s jetzt zum Jahressteuergesetz 2026 wissen müssen
Inhaltsverzeichnis
Wer Ladestrom an private Endkund:innen in mehreren EU-Mitgliedstaaten verkauft, muss sich bislang in jedem dieser Staaten umsatzsteuerlich registrieren lassen. Das soll sich zum 1. Januar 2027 ändern: Nach dem Regierungsentwurf zum Jahressteuergesetz 2026 werden Lieferungen von Elektrizität, Gas, Wärme und Kälte über einen neuen § 28 Abs. 7 UStG befristet bis zum 30. Juni 2028 für Zwecke des One-Stop-Shop (OSS) wie innergemeinschaftliche Fernverkäufe behandelt. Für Ladepunktbetreiber (CPO) und E-Mobility-Provider (EMP) ist das One-Stop-Shop-Verfahren für Ladestrom eine spürbare Erleichterung, allerdings mit einer Lücke im B2B-Geschäft und mit Spielregeln, deren Verletzung geradewegs zurück in die Mehrfachregistrierung führen können.
Das Bundeskabinett hat den Regierungsentwurf zum Jahressteuergesetz am 12. August 2026 beschlossen, die erste Lesung im Bundestag hat am 8. Oktober 2026 stattgefunden und nach 1. Lesung in die Ausschüsse verwiesen. Änderungen im parlamentarischen Verfahren sind also grundsätzlich noch möglich. Die unionsrechtliche Grundlage steht dagegen fest: Sie ergibt sich aus der Richtlinie (EU) 2025/516 vom 11. März 2025 („VAT in the Digital Age“, kurz ViDA). Wir zeigen Ihnen, was sich bezüglich der Umsatzsteuer für Ladestrom 2027 ändert, wer profitiert und wo Sie genau hinsehen sollten.
Warum Ladestrom bisher nicht in das OSS-Verfahren passt
Der Ort einer Stromlieferung richtet sich nicht nach den allgemeinen Regeln für bewegte Lieferungen, sondern nach § 3g UStG (Art. 38, 39 MwStSystRL). Liefert ein Unternehmen Strom an einen Wiederverkäufer, ist die Lieferung dort steuerbar, wo dieser sein Unternehmen betreibt (§ 3g Abs. 1 UStG). An alle anderen Abnehmer:innen wird dort geliefert, wo der Strom tatsächlich genutzt oder verbraucht wird (§ 3g Abs. 2 UStG). Beim Laden eines Elektrofahrzeugs ist das der Standort des Ladepunkts.
Genau hier liegt das Problem. Das OSS-Verfahren nach § 18j Abs. 1 Nr. 1 UStG steht zwar für innergemeinschaftliche Fernverkäufe offen. Ein Fernverkauf im Sinne von § 3c Abs. 1 Satz 2 und 3 UStG setzt aber voraus, dass Ware befördert oder versendet wird. Strom wird weder befördert noch versendet; die Finanzverwaltung stellt in Abschn. 3g.1 Abs. 6 UStAE ausdrücklich klar, dass Stromlieferungen keine bewegten Lieferungen sind. § 3g Abs. 3 UStG schließt zudem § 1a Abs. 2 und § 3 Abs. 1a UStG aus.
Die Folge kennen viele Anbieter aus der Praxis: Ein E-Mobility-Provider (EMP), dessen Kund:innen z.B. an Ladestationen in Frankreich, Österreich, den Niederlanden und Italien laden, schuldet regelmäßig dort jeweils die lokale Umsatzsteuer. Er muss sich in jedem dieser Staaten registrieren, laufend Umsatzsteuer-Erklärungen abgeben und lokale Fristen, Rechnungsregeln und Sanktionen im Blick behalten. Gerade für roamingfähige Ladekarten und Apps im Bereich E-Charging ist das ein erheblicher Verwaltungsaufwand, der mit dem eigentlichen Geschäftsmodell wenig zu tun hat.
Die Übergangsregelung ab 1. Januar 2027: Art. 369aa MwStSystRL und § 28 Abs. 7 UStG-E
Mit Art. 2 der Richtlinie (EU) 2025/516 wird zum 1. Januar 2027 ein neuer Art. 369aa in die Mehrwertsteuersystemrichtlinie eingefügt. Danach gilt die Lieferung von Gas über ein Erdgasnetz, von Elektrizität sowie von Wärme oder Kälte über Wärme- und Kältenetze unter den Voraussetzungen des Art. 39 MwStSystRL bis zum 30. Juni 2028 als innergemeinschaftlicher Fernverkauf – allerdings ausdrücklich nur für Zwecke des Art. 369b, also für den Zugang zur EU-Regelung des OSS-Verfahrens. Voraussetzung ist, dass die Lieferung an Nichtunternehmer:innen oder an sogenannte Schwellenerwerber (Art. 3 Abs. 1 MwStSystRL bzw. im Sinne des § 3c Absatz 1 Satz 3 UStG) erfolgt und der bzw. die liefernde Unternehmer:in in dem Mitgliedstaat, in dem die Lieferung steuerbar ist, nicht ansässig ist.
Deutschland setzt das mit einer zeitlich begrenzten Vorschrift in § 28 Abs. 7 UStG n.F. um. Lieferungen im Sinne des § 3g UStG, die nach dem 31. Dezember 2026 und vor dem 1. Juli 2028 ausgeführt werden, sollen für Zwecke des § 18j Abs. 1 Nr. 1 UStG als innergemeinschaftliche Fernverkäufe im Sinne des § 3c Abs. 1 Satz 2 und 3 UStG behandelt werden. Statt sich in mehreren Mitgliedstaaten registrieren zu lassen, reicht dann die Registrierung für den OSS-Ladestrom beim Bundeszentralamt für Steuern (BZSt) für in Deutschland ansässige CPO und/oder EMP für die Lieferung von Ladestrom an Ladesäulen in anderen EU-Mitgliedsstaaten.
Was die Fiktion leistet – und was nicht
Auf drei Punkte kommt es in der Praxis an:
1.) Der Leistungsort bleibt unverändert
Die Fiktion wirkt nur verfahrensrechtlich. Der Strom wird weiterhin am Ladepunkt geliefert (§ 3g Abs. 2 UStG), es gilt weiterhin der Steuersatz des jeweiligen Verbrauchsstaats (am Ort des Ladepunktes). Die 10.000-Euro-Schwelle des § 3c Abs. 4 UStG greift nicht; eine Besteuerung im Ansässigkeitsstaat ist also auch bei kleinen Umsätzen nicht möglich.
2.) Lieferungen an Wiederverkäufer sind nicht erfasst
Art. 369aa MwStSystRL verweist allein auf Art. 39 MwStSystRL. Obwohl der deutsche Entwurf allgemein von „Lieferungen im Sinne des § 3g UStG“ spricht, beschränkt der Verweis auf § 3c Abs. 1 Satz 2 und 3 UStG den Abnehmerkreis auf Nichtunternehmer:innen und Schwellenerwerber. § 28 Abs. 7 UStG-E ist insoweit richtlinienkonform eng zu lesen; Lieferungen nach § 3g Abs. 1 UStG bleiben außen vor. Bei Lieferungen an Wiederverkäufer kommt es regelmäßig zu einer anderweitigen Ortsbestimmung und auch zum Übergang der Steuerschuld auf den empfangenden Wiederverkäufer.
3.) Ansässigkeit im EU-Mitgliedsstaat des Ortes der Ladestation schließt das OSS-Verfahren aus
Wer im Verbrauchsstaat ansässig ist oder dort eine feste Niederlassung unterhält, an der die Lieferungen ausgeführt werden, erklärt diese Umsätze weiterhin im regulären Verfahren. Für einen deutschen CPO, der an eigenen Ladepunkten in Deutschland verkauft, ändert sich deshalb nichts. Ob eine Ladestation im Ausland eine feste Niederlassung begründet, ist im Einzelfall zu prüfen; ohne eigene personelle Ausstattung vor Ort wird das nach der derzeitigen Rechtsprechung des EuGH regelmäßig zu verneinen sein.
Hinzu kommt ein Punkt, der leicht übersehen wird: Das OSS-Verfahren gilt nach Art. 369b MwStSystRL für alle in den Anwendungsbereich fallenden Umsätze des Unternehmens. Wer bereits für andere Fernverkäufe oder B2C-Dienstleistungen am One-Stop-Shop-Verfahren teilnimmt, muss die nun erfassten Stromlieferungen ab dem 1. Januar 2027 ebenfalls über das OSS-Verfahren erklären. Ein Wahlrecht, die Erklärungspflicht weiter über die lokale Registrierung abzuwickeln, gibt es nicht. Ausnahmen gelten nur dann, wenn das OSS-Verfahren nicht ordnungsgemäß durchgeführt wird. Dazu unten.
Ab 1. Juli 2028: Art. 369b MwStSystRL n.F. macht die Lösung dauerhaft
Die Übergangsregelung ist bewusst kurz gehalten. Zum 1. Juli 2028 wird Art. 369b MwStSystRL durch Art. 3 Nr. 19 der Richtlinie (EU) 2025/516 neu gefasst. Ab 1. Juli 2028 dürfen Unternehmer:innen das OSS-Verfahren ausdrücklich auch dann nutzen, wenn sie in dem Staat, in dem die Lieferung steuerbar ist, nicht ansässig sind und Waren nach Art. 36, 37 und 39 MwStSystRL an Nichtunternehmer:innen oder Schwellenerwerber liefern (Art. 369b Buchst. d n.F.). Die Begründung zum JStG 2026 kündigt hierzu bereits eine nationale Folgeregelung für 2028 an, die den neuen Status quo auf anderer Rechtsgrundlage fortführen soll. Der Gesetzgeber wird § 18j UStG dann voraussichtlich unmittelbar erweitern, sodass die Hilfskonstruktion über die Fernverkaufsfiktion entfällt. In der Sache bleibt die Linie gleich: Auch nach Art. 369b n.F. bleibt es bei Lieferungen nach Art. 39 MwStSystRL, also bei B2C-Endkund:innen und Schwellenerwerbern wie folgt:
| Zeitraum | Rechtsgrundlage | Ladestrom an B2C-Endkund:innen und Schwellenerwerbern im EU-Ausland |
|---|---|---|
| bis 31.12.2026 | C§ 3g Abs. 2 UStG / Art. 39 MwStSystRL | Registrierung in jedem Verbrauchsstaat |
| 1.1.2027 bis 30.6.2028 | Art. 369aa MwStSystRL, § 28 Abs. 7 UStG-E | OSS-Ladestrom über das BZSt möglich (Fernverkaufsfiktion) |
| ab 1.7.2028 | Art. 369b Buchst. d MwStSystRL n.F., nationale Folgeregelung | OSS-Ladestrom dauerhaft, ohne Fiktion |
Für das B2B-Geschäft setzt die ViDA-Richtlinie ab demselben Stichtag stattdessen auf ein erweitertes und verpflichtendes Reverse-Charge-Verfahren (Art. 194 MwStSystRL n.F.), das aber eine Registrierung des Leistungsempfängers im Bestimmungsstaat voraussetzt. Derzeit besteht dazu ein Wahlrecht der Mitgliedsstaaten.
Offene Frage: Rechnungspflicht
Für echte Fernverkäufe entfällt bei Teilnahme am OSS-Verfahren die Pflicht zur Rechnungsausstellung (§ 14a Abs. 2 Satz 2 UStG). Da § 28 Abs. 7 UStG-E die Fernverkaufsfiktion ausdrücklich auf Zwecke des § 18j UStG beschränkt, ist offen, ob diese Erleichterung auch für Ladestrom gilt. Hier wäre eine Klarstellung des BMF wünschenswert; bis dahin empfiehlt es sich, Rechnungen weiterhin nach den allgemeinen Regeln auszustellen.
So läuft das OSS-Verfahren in der Praxis
Das OSS-Verfahren ersetzt die Registrierung in den anderen EU-Mitgliedsstaaten, nicht die durch den Ladevorgang entstandene ausländische Steuer. Sie erklären die Umsätze zwar zentral beim BZSt, schulden aber weiterhin die Umsatzsteuer des jeweiligen Verbrauchsstaats zu dessen Steuersätzen.
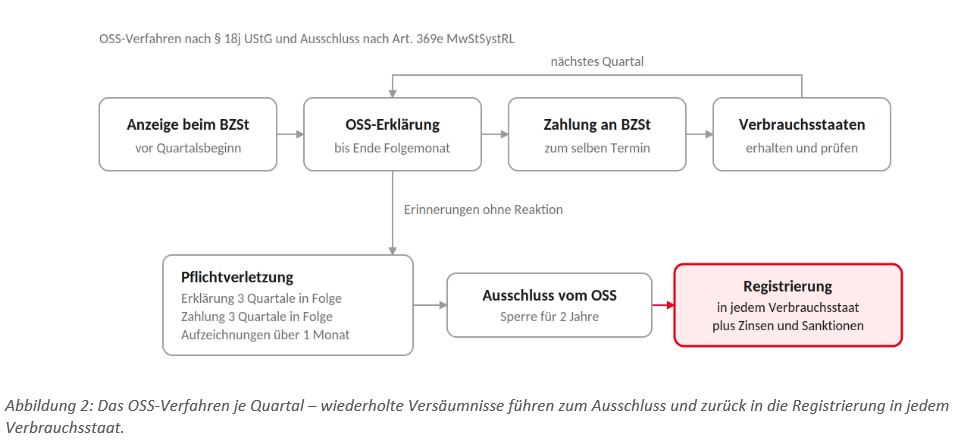
- Teilnahme anzeigen. Die Teilnahme ist dem BZSt vor Beginn des Besteuerungszeitraums elektronisch anzuzeigen (§ 18j Abs. 1 UStG). Wer ab dem 1. Januar 2027 starten will, sollte die Anzeige also bis zum 31. Dezember 2026 abgeben. Unternehmen, die bereits am OSS teilnehmen, benötigen keine neue Anzeige – für sie gilt die Einbeziehung automatisch.
- Quartalsweise erklären. Besteuerungszeitraum ist das Kalendervierteljahr. Die OSS-Erklärung ist bis zum Ende des auf das Quartal folgenden Monats zu übermitteln, aufgeschlüsselt nach Verbrauchsstaat und Steuersatz (§ 18j Abs. 3 UStG). Auch für Quartale ohne Umsätze ist eine Erklärung abzugeben.
- Fristgerecht zahlen. Die Steuer ist bis zum selben Termin an das BZSt zu entrichten (§ 18j Abs. 4 UStG), das die Beträge an die Verbrauchsstaaten weiterleitet.
- Korrigieren. Fehler werden nicht durch Berichtigung der ursprünglichen Erklärung, sondern in einer späteren OSS-Erklärung korrigiert, und zwar innerhalb von drei Jahren.
- Aufzeichnen. Die Aufzeichnungen müssen so detailliert sein, dass jeder Verbrauchsstaat die Richtigkeit der Erklärung prüfen kann, und sind zehn Jahre aufzubewahren (Art. 369k MwStSystRL, § 22 Abs. 1 Satz 4 UStG). Beim Ladestrom gehören dazu insbesondere Standort des Ladepunkts, Zeitpunkt, Menge, Entgelt und Status der Kund:innen.
Prüfungen und Nachforderungen bleiben Sache der Verbrauchsstaaten. Sie können die Aufzeichnungen elektronisch anfordern und Steuer nach ihrem eigenen Verfahrensrecht festsetzen.
Verstöße gegen die OSS-Regeln: Zurück in die Mehrfachregistrierung
Das OSS-Verfahren ist eine Vereinfachung, auf die kein Anspruch um jeden Preis besteht. Wer die Pflichten nicht einhält, wird zwingend ausgeschlossen (Art. 369e MwStSystRL, § 18j UStG in Verbindung mit Art. 58 ff. der Durchführungsverordnung (EU) Nr. 282/2011). Ein Ausschluss vom One-Stop-Shop-Verfahren droht insbesondere, wenn
- für drei unmittelbar aufeinanderfolgende Quartale an die Abgabe der Erklärung erinnert werden musste und sie nicht binnen zehn Tagen nach der Erinnerung eingegangen ist,
- für drei aufeinanderfolgende Quartale an die Zahlung erinnert werden musste und der Betrag nicht binnen zehn Tagen vollständig gezahlt wurde,
- angeforderte Aufzeichnungen nicht innerhalb eines Monats elektronisch zur Verfügung gestellt werden.
Bei einem Ausschluss wegen wiederholter Pflichtverletzungen ist eine erneute Teilnahme für zwei Jahre gesperrt. In dieser Zeit muss sich das Unternehmen in jedem Staat registrieren, in dem es steuerpflichtige Ladevorgänge an Endkund:innen ausführt – bei einem EMP mit europaweitem Ladenetz schnell in einem Dutzend Staaten und mehr. Hinzu kommen Zinsen, Säumniszuschläge und Bußgelder nach dem Recht des jeweiligen Verbrauchsstaats. Nach Ablauf der Zahlungsfrist können die Verbrauchsstaaten zudem selbst mahnen und die Steuer unmittelbar einfordern. Der Vorteil des OSS-Verfahrens geht daher komplett für diesen Zeitraum verloren.
Genauso riskant sind materielle Fehler, die nicht zum Ausschluss führen, aber Nachforderungen auslösen:
- Falscher Abnehmerkreis: Werden B2B-Lieferungen an Flottenkunden über den OSS erklärt, obwohl sie nicht erfasst sind, ist die Steuer im Verbrauchsstaat nicht ordnungsgemäß entrichtet. Die Registrierungspflicht lebt rückwirkend auf.
- Falscher Steuersatz: Maßgeblich ist der Satz des Verbrauchsstaats. Einige Staaten wenden auf Strom ermäßigte Sätze an, die nicht ohne Weiteres auf Ladestrom übertragbar sind.
- Doppelerfassung: Umsätze, die sowohl in der OSS-Erklärung als auch in einer fortgeführten lokalen Erklärung oder in der deutschen Voranmeldung auftauchen, führen zu doppelter Steuer und aufwändigen Korrekturen.
- Ansässigkeit übersehen: Hat das Unternehmen im Verbrauchsstaat eine feste Niederlassung, ist das OSS-Verfahren für die dort ausgeführten Umsätze nicht eröffnet.
Die Einhaltung der OSS-Regeln ist damit keine Formalie. Sie entscheidet darüber, ob die Entlastung tatsächlich eintritt oder ob das Unternehmen am Ende wieder in zahlreichen Staaten parallel Erklärungen abgeben muss – dann aber mit Altlasten im Gepäck.
Und die Stromsteuer? Seit 1. Januar 2026 endet sie beim Ladepunkt
Umsatzsteuerlich ist die Lieferkette beim E-Charging mehrgliedrig, stromsteuerlich hat der Gesetzgeber sie bewusst kurz gemacht. Mit dem Dritten Gesetz zur Änderung des Energiesteuer- und des Stromsteuergesetzes gilt seit dem 1. Januar 2026 der neue § 5a StromStG. Danach gilt die Entnahme von Strom an einem Ladepunkt als Entnahme durch den Betreiber des Ladepunkts, das Leisten an den Ladepunkt als Leisten an dessen Betreiber. Steuerschuldner ist der Versorger des CPO oder der CPO selbst, wenn er ohnehin Versorger ist. Vor allem aber wird der CPO nicht zum Versorger, solange sie Strom nur am Ladepunkt leistet.
Für die Praxis heißt das: Was nach dem CPO kommt, ist stromsteuerlich nicht mehr relevant. Weder der EMP noch eine zwischengeschaltete Roaming-Plattform noch die Fahrerin oder der Fahrer werden zum Versorger oder Steuerschuldner (sofern der CPO nicht bereits aus anderen Gründen Versorger ist), obwohl sie umsatzsteuerlich jeweils Strom erwerben oder liefern. Auch die Rückspeisung beim bidirektionalen Laden begründet keinen Versorgerstatus (§ 5a Abs. 3 StromStG).
Völlig aus dem Blick verlieren sollten Sie die Stromsteuer trotzdem nicht:
- Sie bleibt im Einkaufspreis der CPO enthalten und fließt über den Preis in die umsatzsteuerliche Bemessungsgrundlage jeder folgenden Lieferung ein.
- Erzeugt der CPO den Strom selbst, etwa mit einer Photovoltaikanlage am Ladepark, ist sie für den eigenerzeugten und am Ladepunkt entnommenen Strom selbst Steuerschuldnerin, sofern keine Steuerbefreiung greift; Steuerbefreiungen sind daher gesondert zu prüfen. Gleiches gilt sinngemäß für fest mit dem Ladepunkt verbundene Stromspeicher.
- Leistet der CPO auch außerhalb des Ladepunkts Strom, etwa an Mieter:innen oder an Gastronomie am Ladestandort, kann der Versorgerstatus wieder aufleben. Hier sollten die Rechtsfolgen genau geprüft werden.
- Lädt das Fahrzeug im EU-Ausland, richtet sich die Stromsteuer nach dem dortigen Verbrauchsteuerrecht. Das OSS-Verfahren deckt ausschließlich die Umsatzsteuer ab.
Unsere Einschätzung
Die Einbeziehung von Ladestrom in das OSS-Verfahren ist überfällig und für EMP mit Privatkund:innen eine echte Entlastung. Sie kommt allerdings nicht von selbst: Wer zum 1. Januar 2027 umstellen will, muss die Teilnahme rechtzeitig anzeigen, seine Kundendaten nach B2B und B2C und Schwellenerwerbern trennen und die Abrechnungssysteme so anpassen, dass Ladepunkt-Standort, Steuersatz und Kundenstatus je Ladevorgang sauber erfasst werden. Das B2B-Flottengeschäft bleibt dabei außen vor und muss Staat für Staat weiterhin gesondert beurteilt werden.
Nutzen Sie die verbleibenden Wochen bis zum Jahreswechsel, um Ihre Lieferketten zu dokumentieren, bestehende Auslandsregistrierungen zu überprüfen und einen geordneten Übergang zu planen. Die eigentliche Arbeit beginnt nicht mit der ersten OSS-Erklärung, sondern mit der Frage, welche Umsätze überhaupt hineingehören. Bei CPO mit Eigenerzeugung oder Speichern lohnt sich zudem ein Blick auf die stromsteuerliche Seite.
Unser Experte Tino Wunderlich unterstützt Sie bei der Analyse Ihrer Lieferbeziehungen, der Anzeige beim BZSt, der Abstimmung mit ausländischen Steuerbehörden und bei allen Fragen zur Strom- und Umsatzsteuer rund um die Elektromobilität. Nehmen Sie gern Kontakt auf.
FAQ zum OSS für Ladestrom
Ab wann können CPO und EMP Ladestrom über das OSS-Verfahren erklären?
Für Lieferungen, die nach dem 31. Dezember 2026 ausgeführt werden. Die Übergangsregelung im Jahressteuergesetz 2026 für Ladestrom (§ 28 Abs. 7 UStG-E) läuft bis zum 30. Juni 2028; ab dem 1. Juli 2028 soll eine dauerhafte Folgeregelung auf Grundlage von Art. 369b MwStSystRL n.F. greifen. Das Gesetzgebungsverfahren zum JStG 2026 ist noch nicht abgeschlossen.
Gilt das OSS-Verfahren auch für Ladevorgänge von Unternehmen mit Flottenkarte?
Nein. Erfasst sind nur Lieferungen an Nichtunternehmer:innen und Schwellenerwerber. Für Lieferungen an Unternehmen bleibt es beim Reverse-Charge-Verfahren, soweit der jeweilige Staat es anwendet, und andernfalls bei der lokalen Registrierung.
Ändert sich der Steuersatz für den OSS-Ladestrom?
Nein. Der Ort der Lieferung bleibt am Ladepunkt. Es gilt weiterhin der Steuersatz des Staats, in dem geladen wird; OSS bündelt lediglich Erklärung und Zahlung.
Muss ich mich für OSS neu anmelden, wenn ich ihn schon nutze?
Nein. Wer bereits am OSS teilnimmt, muss die neu erfassten Stromlieferungen ab 2027 dort mit erklären. Ein Wahlrecht zugunsten der lokalen Registrierung besteht nicht.
Was passiert bei verspäteten Erklärungen oder Zahlungen im OSS-Verfahren?
Wiederholte Versäumnisse führen zum Ausschluss vom OSS für Ladestrom und zu einer zweijährigen Sperre. In dieser Zeit ist in jedem betroffenen Staat eine eigene Registrierung erforderlich.
Fallen beim EMP seit 2026 noch Stromsteuerpflichten an?
Nein, sofern der EMP den Strom vom CPO bezieht. Nach § 5a StromStG gilt die Entnahme am Ladepunkt als Entnahme durch den CPO. Der EMP wird dadurch weder Versorger noch Steuerschuldner:innen.
Bitte beachten Sie, dass in diesem Dokument bei den durch Gesetze festgeschriebenen Begriffen auf das Gendern verzichtet wird, um die juristische Präzision und Klarheit zu wahren. In allen anderen Textteilen wird eine gendergerechte Sprache verwendet, um die Gleichstellung aller Geschlechter zu fördern.