26. Oktober 2026
Anscheinsbeweis der Privatnutzung eines Firmenwagens durch den (Allein-) Gesellschafter-Geschäftsführer
Inhaltsverzeichnis
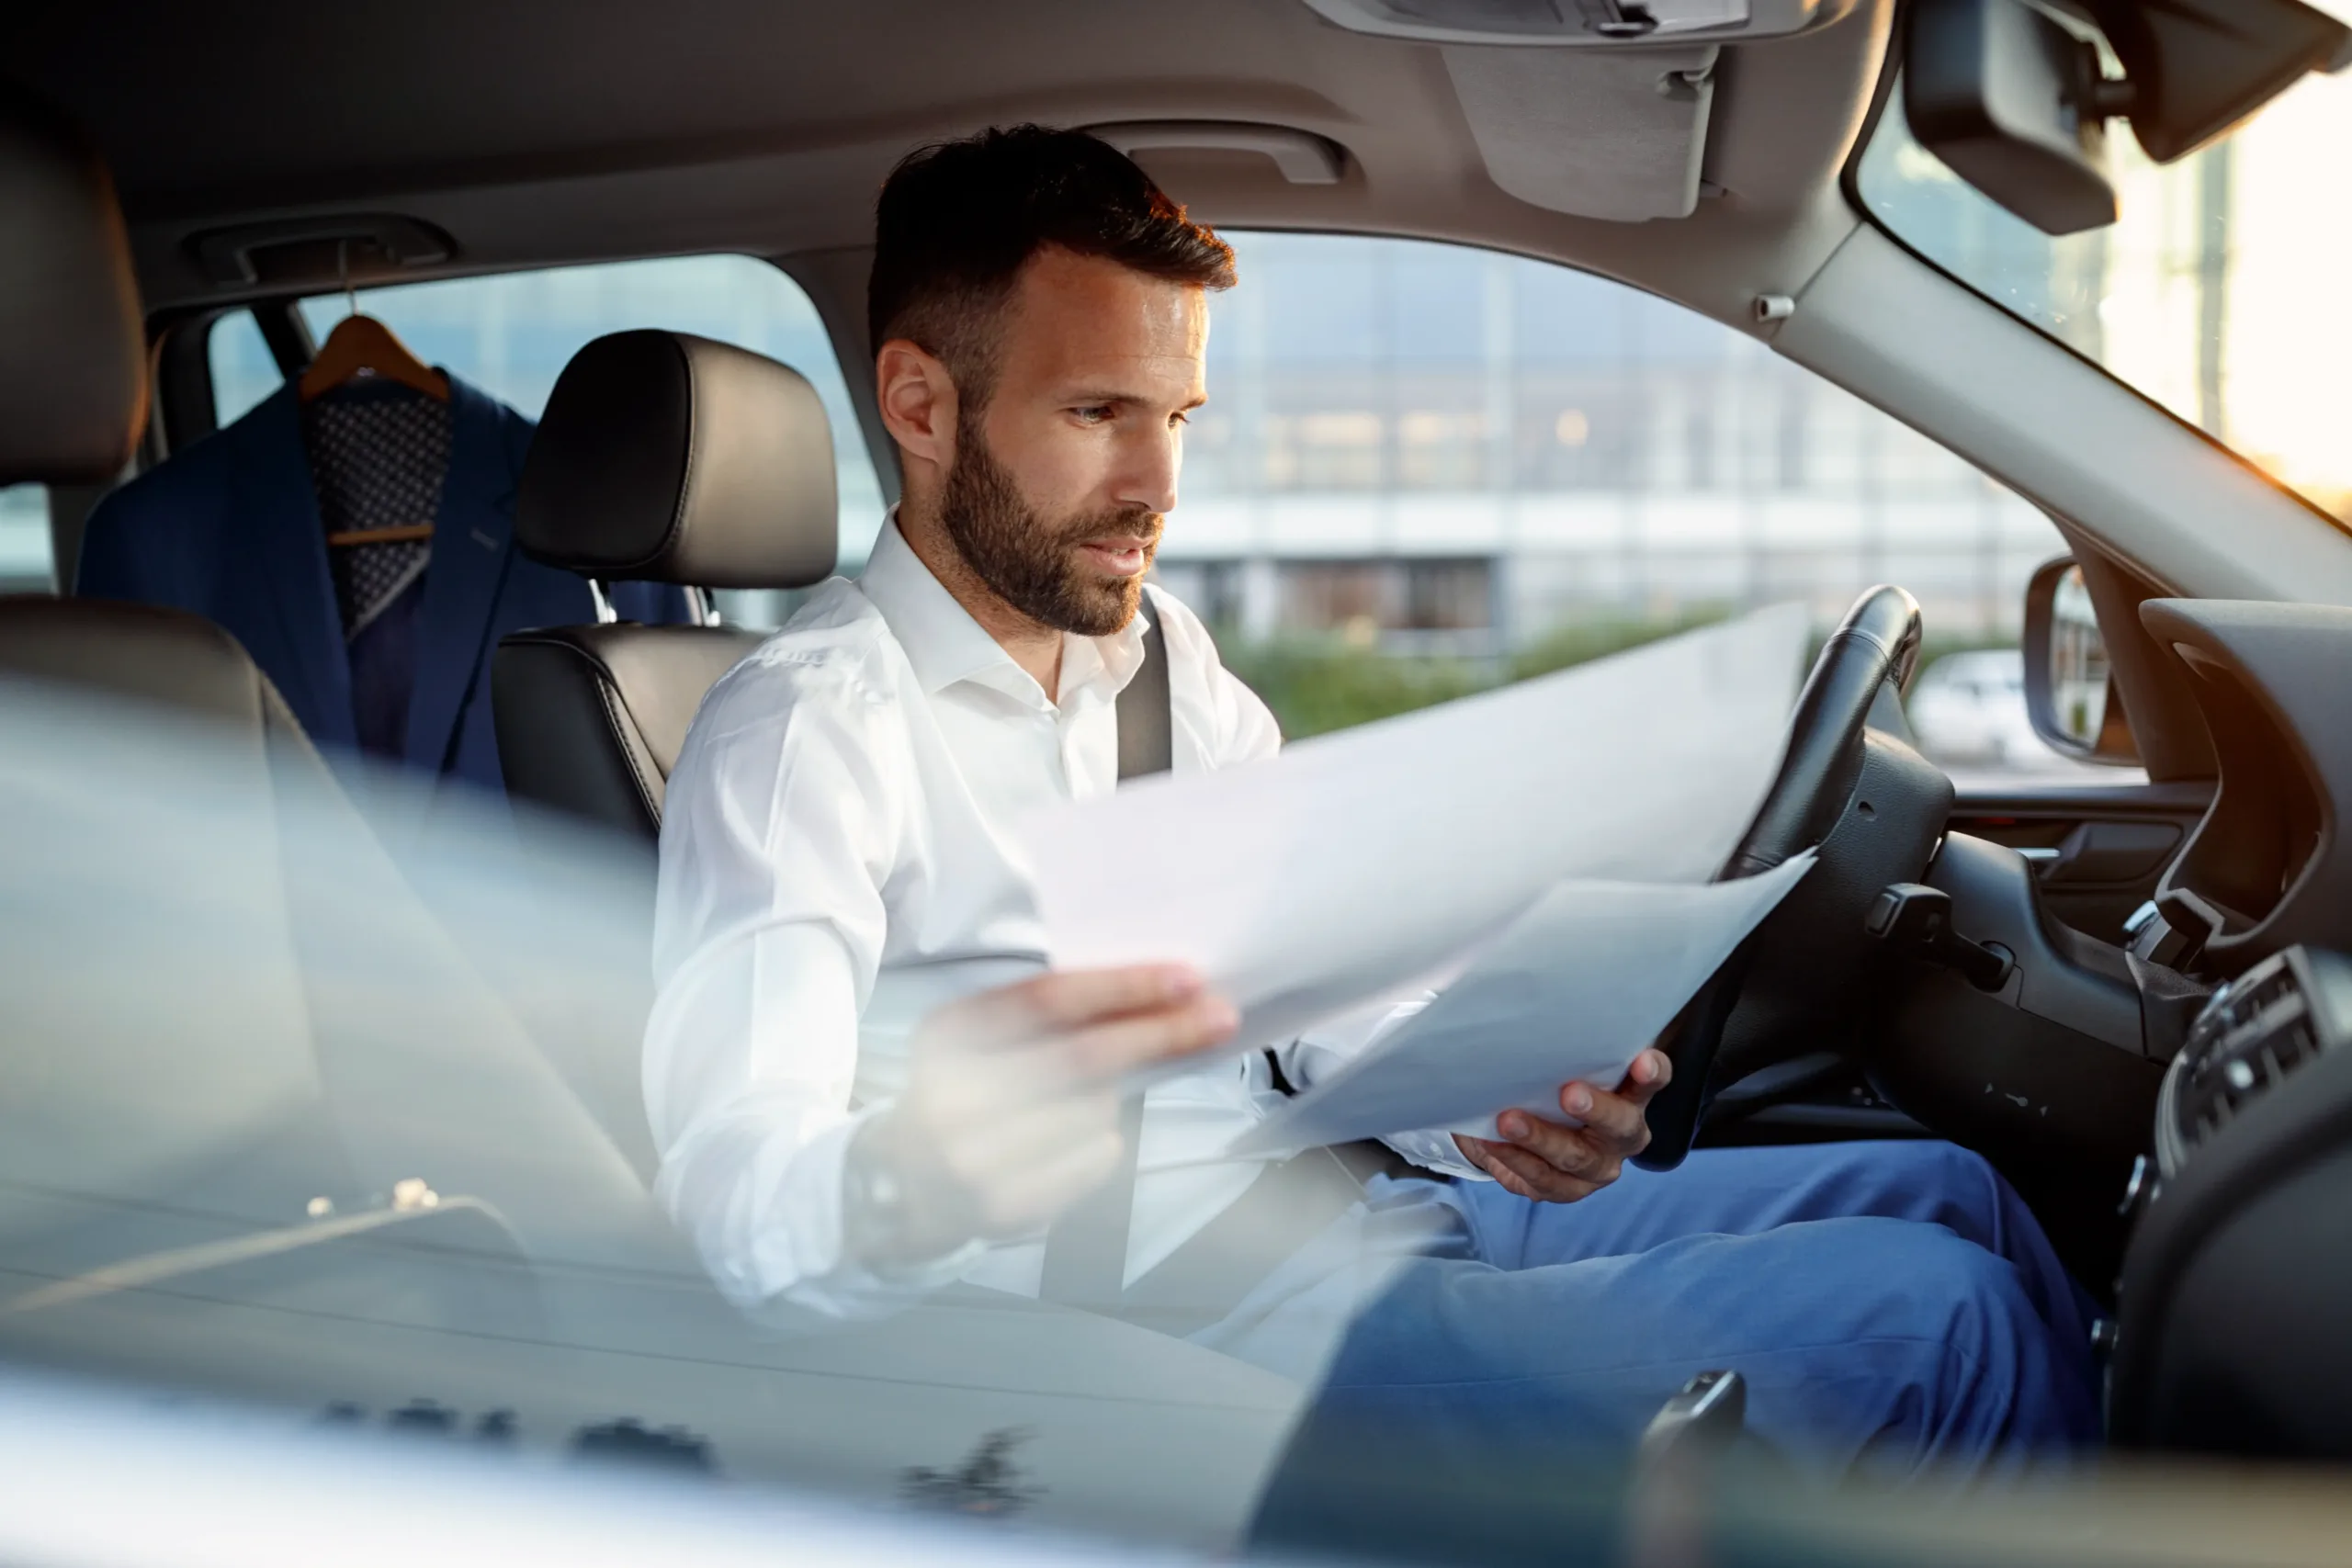
Der Bundesfinanzhof (BFH) hält an seiner strengen Rechtsprechung zur privaten Nutzung eines Firmenwagens durch einen alleinigen Gesellschafter-Geschäftsführer fest. Überlässt eine GmbH ihrem alleinigen Gesellschafter-Geschäftsführer ein betriebliches Fahrzeug, spricht nach der allgemeinen Lebenserfahrung vieles dafür, dass der Pkw auch privat genutzt wird. Das gilt selbst dann, wenn der Anstellungsvertrag eine Privatnutzung ausdrücklich untersagt.
Der Ausgangsfall
Klägerin war eine GmbH, deren alleiniger Gesellschafter zugleich als alleiniger Geschäftsführer tätig war. Nach seinem im Jahr 2012 geschlossenen Anstellungsvertrag stellte ihm die Gesellschaft einen Pkw der gehobenen Mittelklasse zur Verfügung und übernahm die Betriebs- und Unterhaltungskosten. Vertraglich handelte es sich also um einen Dienstwagen ohne Privatnutzung: Ein privates Nutzungsverbot für den Dienstwagen war im Vertrag ausdrücklich geregelt.
Bis Mai 2016 gehörte ein entsprechender Firmenwagen zum Betriebsvermögen. Danach ersetzte die GmbH ihn durch ein neues Fahrzeug derselben Fahrzeugklasse. Der Geschäftsführer verfügte bis Mai 2016 über einen privat zugelassenen Mittelklassewagen. Anschließend nutzte die Familie ein Fahrzeug, das auf die Ehefrau zugelassen war.
In ihrer Körperschaftsteuererklärung für 2016 machte die GmbH für den neu angeschafften Pkw neben der regulären Abschreibung nach § 7 Abs. 1 EStG auch eine Sonderabschreibung nach § 7g Abs. 5 und 6 EStG in Höhe von 7.981 Euro geltend. Eine Privatnutzung des Dienstwagens berücksichtigte sie nicht.
Das Finanzamt versagte die Sonderabschreibung nach § 7g EStG, weil die nahezu ausschließlich betriebliche Nutzung nicht nachgewiesen worden war. Ein Fahrtenbuch für das neue Fahrzeug lag nicht vor. Außerdem nahm das Finanzamt eine verdeckte Gewinnausschüttung an und bewertete den Nutzungsvorteil im Rahmen der vGA nach der 1-Prozent-Regelung für den Dienstwagen mit 4.000 Euro. Sowohl der Einspruch als auch die Klage blieben erfolglos.
Anscheinsbeweis beim Firmenwagen des Gesellschafters: So entschied der BFH
Der BFH beanstandete dies nicht und stellte darüber hinaus ausdrücklich klar, dass er an seiner bisherigen Rechtsprechung zum Anscheinsbeweis für die Privatnutzung festhält. Danach spricht die allgemeine Lebenserfahrung dafür, dass ein alleiniger Gesellschafter-Geschäftsführer einen ihm zur Verfügung stehenden betrieblichen Pkw auch privat nutzt. Steuerlich wird das Fahrzeug damit im Ergebnis wie ein Dienstwagen mit Privatnutzung behandelt.
Dies gilt insbesondere, wenn
- kein ordnungsgemäßes Fahrtenbuch geführt wird,
- keine wirksamen organisatorischen Vorkehrungen gegen eine Privatnutzung bestehen und
- der Geschäftsführer bzw. die Geschäftsführerin jederzeit und uneingeschränkt auf das Fahrzeug zugreifen kann.
Ein bloßes Privatnutzungsverbot für den Dienstwagen im Anstellungsvertrag reicht danach regelmäßig nicht aus. Nach Ansicht des BFH kann die Gesellschaft bei einem alleinigen Gesellschafter-Geschäftsführer nicht ohne Weiteres darauf verweisen, dass der Geschäftsführer bzw. die Geschäftsführerin gegen seine bzw. ihre arbeitsvertraglichen Pflichten verstoßen habe. Gerade bei einer Ein-Personen-GmbH fehlt typischerweise der Interessengegensatz, der zwischen einem unabhängigen Arbeitgeber bzw. einer Arbeitgeberin und einem Arbeitnehmer bzw. einer Arbeitnehmerin bestehen kann.
Unsere Einschätzung: Folgen der Entscheidung und Handlungsbedarf
Die Entscheidung betrifft vor allem Gesellschafter-Geschäftsführer von GmbHs, insbesondere bei Gesellschaften mit nur einem Gesellschafter bzw. einer Gesellschafterin. Eine verdeckte Gewinnausschüttung liegt vereinfacht gesagt vor, wenn eine Kapitalgesellschaft ihrem Gesellschafter bzw. ihrer Gesellschafterin außerhalb einer offenen Gewinnausschüttung einen Vermögensvorteil zuwendet.
Die steuerlichen Folgen können erheblich sein:
- Die vGA mindert den steuerlichen Gewinn der GmbH nicht.
- Das Einkommen der Gesellschaft erhöht sich entsprechend.
- Beim/bei der Gesellschafter:in ist der Vorteil grundsätzlich als Kapitalertrag zu erfassen.
- Fehlt der Nachweis der nahezu ausschließlich betrieblichen Nutzung des Firmenfahrzeugs, entfällt zudem die Sonderabschreibung nach § 7g EStG.
Ein schriftlich vereinbartes Privatnutzungsverbot für den Dienstwagen bietet nach dieser Rechtsprechung allein keinen ausreichenden Schutz. Entscheidend ist vielmehr, ob die Gesellschaft die Einhaltung des Verbots tatsächlich nachvollziehbar und dauerhaft sicherstellt.
Soll die private Nutzung tatsächlich ausgeschlossen werden, sollte die Gesellschaft geeignete organisatorische Maßnahmen treffen und dokumentieren. Dazu können insbesondere gehören:
- ein ordnungsgemäß, zeitnah und lückenlos geführtes Fahrtenbuch,
- die Abstellung des Fahrzeugs nach Dienstschluss auf dem Betriebsgelände,
- eine dokumentierte Hinterlegung der Fahrzeugschlüssel,
- ein hinsichtlich Ausstattung und Fahrzeugklasse gleichwertiges Fahrzeug im Privatbesitz, das uneingeschränkt nutzbar ist.
Eine Garantie bietet auch die Kombination dieser Maßnahmen nicht. Sie kann den Anscheinsbeweis jedoch deutlich entkräften. Entscheidend ist, dass die tatsächliche Organisation zur vertraglichen Regelung passt und die Einhaltung des Nutzungsverbots jederzeit nachvollziehbar ist. Ist die private Nutzung dagegen gewollt, kann ein Dienstwagen mit Privatnutzung ausdrücklich im Anstellungsvertrag vereinbart werden.
Unternehmen, bei denen die Privatnutzung eines Firmenwagens steuerlich problematisch sein könnte, sollten deshalb frühzeitig den Anstellungsvertrag, Fahrtenbücher, Kontrollnachweise, Fahrzeugunterlagen und gegebenenfalls Nutzungsvereinbarungen zusammenstellen. Gerne unterstützen wir Sie bei der Prüfung und Umsetzung geeigneter Maßnahmen. Unser Experte Eric Jonas steht Ihnen genau bei diesen und weiteren steuerlichen Fragen zur Seite. Kontaktieren Sie uns gerne, wir freuen uns auf Ihre Anfrage.
FAQ zur Annahme der privaten Nutzung eines Dienstwagens
Gilt der Anscheinsbeweis der Privatnutzung eines Dienstwagens auch bei einem ausdrücklichen Nutzungsverbot im Anstellungsvertrag?
Ja. Ein reines privates Nutzungsverbot für den Dienstwagen im Anstellungsvertrag durchbricht den Anscheinsbeweis der Privatnutzung nach der Rechtsprechung des BFH nicht. Gerade bei der Privatnutzung des Dienstwagens durch den Alleingesellschafter bzw. die Alleingesellschafter:in fehlt der typische Interessengegensatz. Daher droht eine vGA, solange die Einhaltung des Verbots nicht nachweisbar kontrolliert wird.
Wie kann die Vermutung einer privaten Firmenwagen-Nutzung durch den Gesellschafter-Geschäftsführer widerlegt werden?
Um den Anscheinsbeweis beim Firmenwagen des Gesellschafters bzw. der Gesellschafterin zu widerlegen, braucht es im optimalen Fall eine Kombination mehrerer Maßnahmen, zum Beispiel:
- ein ordnungsgemäß geführtes Fahrtenbuch,
- die Abstellung des Fahrzeugs nach Dienstschluss auf dem Betriebsgelände,
- eine dokumentierte Hinterlegung der Fahrzeugschlüssel,
- ein gleichwertiges Fahrzeug im Privatbesitz mit uneingeschränkter Nutzung
Warum unterscheiden sich die Urteile des I. Senats und des VI. Senats des BFH bei Firmenwagen?
Im Urteil des VI. Senats wurde die lohnsteuerliche Behandlung eines Anscheinsbeweises behandelt. Der I. Senat behandelt dies hingegen auf der Ebene der Kapitalgesellschaft. Der I. Senat hat ausdrücklich klargestellt, dass die lohnsteuerlichen Begünstigungen oder Einschränkungen des VI. Senats nicht auf das Körperschaftsteuerrecht und die Prüfung einer verdeckten Gewinnausschüttung beim Gesellschafter-Geschäftsführer übertragen werden können.
Welche steuerlichen Folgen hat das Fehlen eines Nachweises der betrieblichen Nutzung für die Sonderabschreibung nach § 7g EStG?
Fehlt ein glaubhafter Nachweis der fast ausschließlich betrieblichen Nutzung, kann die Sonderabschreibung nach § 7g EStG nicht in Anspruch genommen werden. Zusätzlich droht eine vGA nach der 1-Prozent-Regelung für den Dienstwagen. Diese erhöht das Einkommen der GmbH und wird beim Gesellschafter bzw. bei der Gesellschafterin als Kapitalertrag besteuert.
Bitte beachten Sie, dass in diesem Dokument bei den durch Gesetze festgeschriebenen Begriffen auf das Gendern verzichtet wird, um die juristische Präzision und Klarheit zu wahren. In allen anderen Textteilen wird eine gendergerechte Sprache verwendet, um die Gleichstellung aller Geschlechter zu fördern.