16. Oktober 2026
E-Rechnung 2027: Was das neue BMF-Schreiben vom 15.10.2026 zusätzlich verlangt und was es erleichtert
Inhaltsverzeichnis
Am 15. Oktober 2026 hat das Bundesministerium der Finanzen ein weiteres BMF-Schreiben zur E-Rechnung veröffentlicht. Es ersetzt die bisherigen Schreiben vom 15.10.2024 sowie 15.10.2025 nicht, sondern ergänzt sie an den Stellen, die in der Praxis für Diskussionen gesorgt haben. Bemerkenswert ist, dass alle Schreiben jeweils am 15.10. veröffentlicht wurden.
Für Unternehmen, die im Zuge der E-Rechnungspflicht ab 2027 Rechnungen elektronisch ausstellen müssen, lohnt sich ein Blick, denn das Schreiben enthält beides: spürbare Erleichterungen und eine Anforderung, die manches Rechnungsprogramm heute noch nicht erfüllt.
Lesen Sie weitere Blogbeiträge zum Thema E-Rechnung:
- E-Rechnungs-Pflicht 2027 steuer- & zivilrechtlich betrachtet
- E-Rechnung 2026: Hinweise zum BMF-Schreiben 15.10.2025
- BMF-Schreiben zur E-Rechnung 2025: Formatfehler & Regeln
- GoBD-Änderungen: Neue Pflichten für Unternehmen
- E-Rechnung 2025: BMF-Entwurf vom 25. Juni mit Klarstellungen
- ZUGFeRD-Rechnungen: Warum nur der XML-Datensatz zählt
- E-Rechnungspflicht für Vermieter:innen ab 2025 | Was Sie wissen müssen
- E-Rechnungen ab 2025: BMF veröffentlicht finales Anwendungsschreiben am 15. Oktober 2024 – ECOVIS KSO
- E-Rechnung: Entwurf eines BMF-Schreibens vom 13.06.2024 – ECOVIS KSO
- BMF gibt erste Hinweise zur verpflichtenden E-Rechnung
- Welche Chancen bietet die verpflichtende E-Rechnung?
- Die E-Rechnung für B2B-Umsätze kommt: Ein Überblick
Die wichtigste Konkretisierung: Leistungsbeschreibung in der E-Rechnung
Bei einer E-Rechnung ist der strukturierte Datensatz maßgeblich, also die XML-Daten, nicht das sichtbare PDF. Das neue BMF-Schreiben zur E-Rechnung beschreibt nun deutlich konkreter, was dort stehen muss.
Die Angaben müssen die sogenannte Kontrollfunktion der Rechnung erfüllen. Leistungsart, Leistungsumfang, Leistungsgehalt und gegebenenfalls der Leistungsort müssen so eindeutig im strukturierten Teil enthalten sein, dass sich allein damit beurteilen lässt, ob eine Lieferung oder eine sonstige Leistung vorliegt, wo sie erbracht wurde, ob der angewandte Steuersatz zutrifft und ob der bzw. die Empfänger:in grundsätzlich zum Vorsteuerabzug berechtigt ist. Eine unzureichende Leistungsbeschreibung in der E-Rechnung kann sich also unmittelbar auf den Vorsteuerabzug auswirken.
E-Rechnung 2027: Anhang richtig einbetten
Die gute Nachricht: Nicht jedes Detail muss in den strukturierten Datensatz. Ergänzende Angaben wie die Aufschlüsselung von Stundennachweisen dürfen in einem Anhang zur E-Rechnung stehen. Dieser Anhang muss allerdings in die E-Rechnung eingebettet sein. Eine zweite Datei, die daneben in derselben E-Mail mitgeschickt wird, erfüllt diese Anforderung nicht.
Praktisch heißt das: Wer heute Rechnungspositionen mit knappen Bezeichnungen wie „Beratungsleistung“ oder „Montage“ ausweist, sollte prüfen, ob diese Leistungsbeschreibung für die E-Rechnung ab 2027 ausreicht.
Erleichterungen für typische Praxisfälle
Mehrere Punkte, die in der Umstellung regelmäßig Probleme bereitet haben, sind jetzt geregelt.
Anzahlungs- und Abschlagsrechnungen
Rechnungen, die ein Unternehmen noch vor dem eigenen Pflichtbeginn zulässig als Papier- oder PDF-Rechnung ausgestellt hat, müssen nicht nachträglich in eine E-Rechnung umgewandelt werden. Das gilt auch dann, wenn Leistung und Zahlung erst danach erfolgen. Wer also im Dezember 2026 noch eine zulässige Abschlagsrechnung in Papier oder als PDF stellt, muss für diese keine E-Rechnung nachreichen. Für den Jahreswechsel 2026 auf 2027 nimmt das viel Unsicherheit heraus.
E-Rechnungen für Bauleistungen
Im Kern-Datenmodell der Norm EN 16931 lassen sich umfangreiche Leistungsverzeichnisse derzeit nicht vollständig abbilden. Für die E-Rechnung bei Bauleistungen genügt es deshalb, im Datensatz die einzelnen Gewerke mit den zugehörigen Summen auszuweisen. Die detaillierte Aufschlüsselung darf als lesbarer eingebetteter Anhang folgen, auf den im Datensatz eindeutig hinzuweisen ist.
Rabatte, Boni und Skonti in der E-Rechnung
Ist eine Entgeltminderung vereinbart, deren Höhe bei Rechnungsstellung noch nicht feststeht, genügt künftig ein allgemeiner Hinweis auf die schriftliche Vereinbarung. Das kann etwa eine E-Rechnung mit Skonto betreffen, wenn bei Rechnungsstellung noch offen ist, ob der Skontoabzug in Anspruch genommen wird. Voraussetzung ist, dass die Unterlagen Teil der Aufzeichnungen sind und kurzfristig vorgelegt werden können. Ändert sich die Vereinbarung nach Rechnungsstellung, ist keine Berichtigung erforderlich.
Endrechnungen und Bruttopreise
Für Endrechnungen mit bereits gezahlten Teilbeträgen und für Leistungen mit festen Bruttopreisen, etwa preisgebundene Bücher, gelten befristete Vereinfachungen. Sie laufen je nach Fall bis Ende 2027 beziehungsweise bis Mitte 2030.
Validierung der E-Rechnung: Eine Klarstellung, die Missverständnisse vermeidet
Prüfprogramme können eine E-Rechnung bereits dann als technisch nicht valide einstufen, wenn eine Geschäftsregel des Kern-Datenmodells verletzt ist, auch wenn es gar nicht um eine steuerliche Pflichtangabe geht. Das Bundesfinanzministerium stellt jetzt klar, dass diese technische Betrachtung für umsatzsteuerliche Fragen nicht maßgeblich ist.
Eine Datei, die lediglich gegen eine Geschäftsregel verstößt, bleibt umsatzsteuerlich grundsätzlich eine E-Rechnung. Erst wenn der Verstoß eine Pflichtangabe betrifft, liegt auch ein steuerlicher Fehler vor. Eine rote Meldung bei der Validierung der E-Rechnung ist deshalb kein Grund, eine Rechnung vorschnell zurückzuweisen. Sie ist ein Grund, die Ursache anzusehen.
E-Rechnung und Bußgeld: Droht eine Ordnungswidrigkeit?
Häufig gestellt und bisher umstritten: Wer ab 2027 verpflichtet ist und trotzdem eine Papier- oder PDF-Rechnung ausstellt, begeht damit keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG. Das sagt das Schreiben ausdrücklich.
Entwarnung ist das trotzdem keine. Die Rechnung entspricht deswegen nicht den gesetzlichen Vorgaben. Beim Empfänger bzw. bei der Empfängerin kann der Vorsteuerabzug betroffen sein, es können zivilrechtliche Ansprüche auf Ausstellung einer ordnungsgemäßen Rechnung bestehen, und in einer Betriebsprüfung lässt sich der Mangel aufgreifen. Ein Bußgeld droht also nicht, wohl aber steuerliche und möglicherweise auch zivilrechtliche Nachteile.
E-Rechnungspflicht 2027: Was jetzt zu tun ist
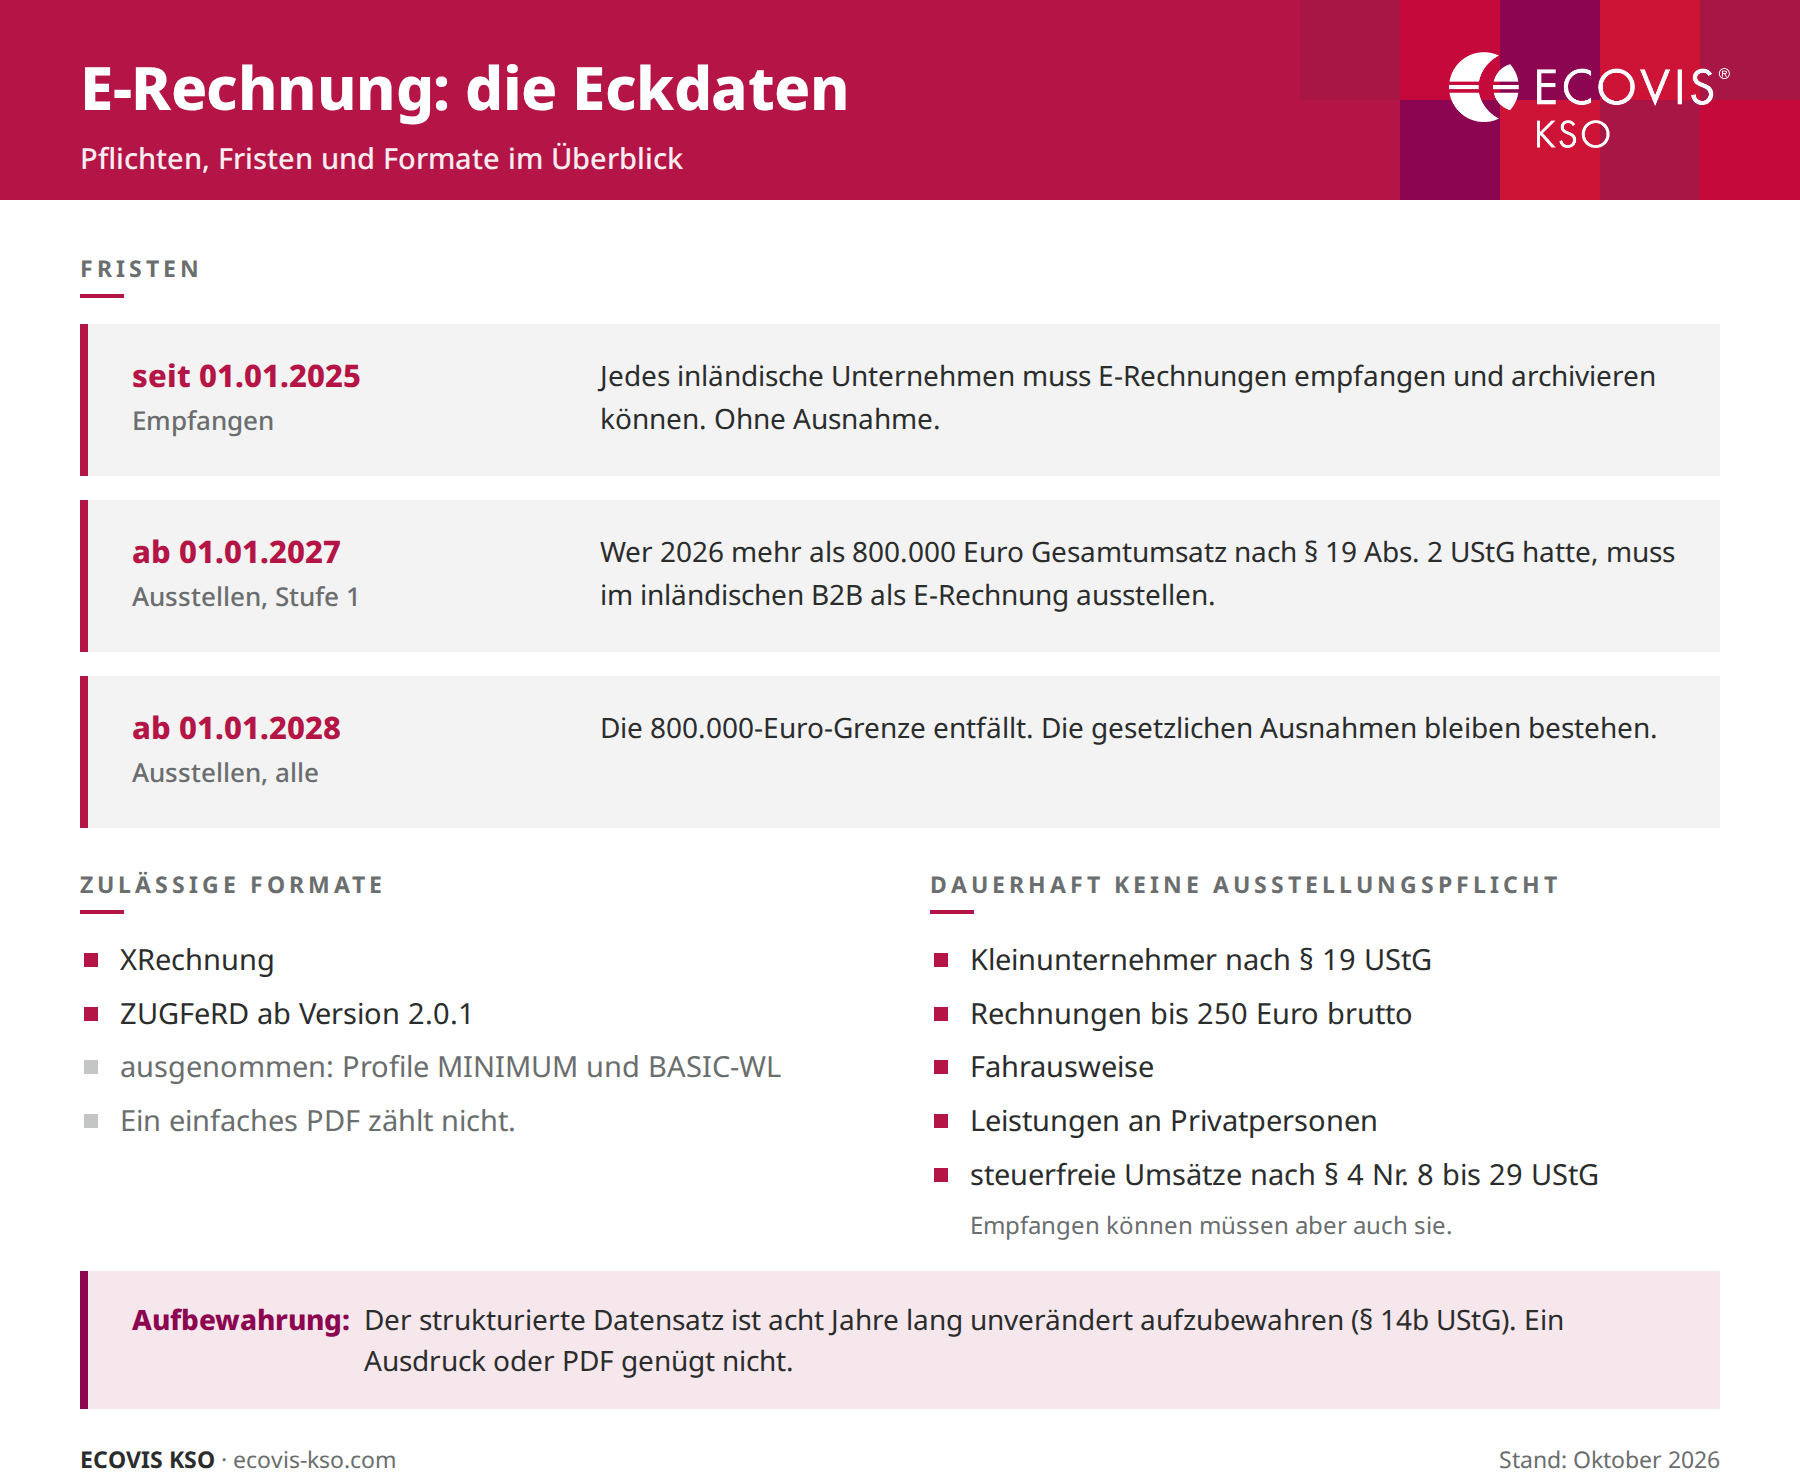
Die neuen Anforderungen werden für E-Rechnungen, die bis zum 31. Dezember 2026 ausgestellt werden, noch nicht beanstandet. Ab dem 1. Januar 2027 entfällt dieser Übergangsschutz. Dieser Termin fällt mit der ersten Stufe der Ausstellungspflicht zusammen.
- Prüfen Sie, ob die Leistungsbeschreibungen in Ihren Ausgangsrechnungen den neuen Anforderungen genügen, und zwar im strukturierten Datensatz, nicht nur im Druckbild.
- Fragen Sie Ihren Softwareanbieter, ob eingebettete Anhänge unterstützt werden. Das betrifft insbesondere die E-Rechnung bei Bauleistungen und ergänzende Unterlagen wie Stundennachweise. Die für die steuerliche Kontrollfunktion erforderlichen Angaben müssen trotzdem im strukturierten Datensatz enthalten sein.
- Lassen Sie vor der Umstellung eine Testrechnung prüfen.
Gerne sehen wir uns Ihre Rechnungsausgangsprozesse gemeinsam an und klären, was bei Ihnen für die E-Rechnungspflicht 2027 konkret anzupassen ist. Sprechen Sie unser Team um Lars Rinkewitz an.
FAQ zur E-Rechnung ab 2027
Was regelt das neue BMF-Schreiben zur E-Rechnung vom 15. Oktober 2026?
Das BMF-Schreiben ergänzt die Schreiben von 2024 und 2025. Es konkretisiert vor allem, was in der Leistungsbeschreibung einer E-Rechnung stehen muss. Außerdem bringt es Erleichterungen für Abschlagsrechnungen, Bauleistungen, Skonti und Boni und klärt Fragen zur Validierung und zum Bußgeld. Bis 31. Dezember 2026 werden die neuen Anforderungen noch nicht beanstandet.
Was muss in der Leistungsbeschreibung einer E-Rechnung stehen?
Leistungsart, Leistungsumfang, Leistungsgehalt und gegebenenfalls der Leistungsort müssen eindeutig im strukturierten Datensatz stehen. Allein mit diesen Angaben muss sich prüfen lassen, ob der Steuersatz stimmt und ob der Vorsteuerabzug grundsätzlich möglich ist. Knappe Bezeichnungen wie „Beratungsleistung“ reichen dafür oft nicht aus.
Dürfen Anhänge, wie Stundennachweise, separat zur E-Rechnung verschickt werden?
Nein. Ergänzende Unterlagen wie Stundennachweise dürfen zwar in einem Anhang zur E-Rechnung stehen, der Anhang muss aber in die E-Rechnung eingebettet sein. Eine separate Datei in derselben E-Mail erfüllt diese Anforderung nicht.
Müssen Abschlagsrechnungen aus 2026 nachträglich als E-Rechnung ausgestellt werden?
Nein. Abschlagsrechnungen, die vor dem eigenen Pflichtbeginn zulässig als Papier- oder PDF-Rechnung gestellt wurden, müssen nicht in eine E-Rechnung umgewandelt werden. Das gilt auch dann, wenn Leistung oder Zahlung erst 2027 erfolgen.
Ist eine E-Rechnung ungültig, wenn die Validierung einen Fehler meldet?
Nicht unbedingt. Verstößt die Datei nur gegen eine technische Geschäftsregel des Kern-Datenmodells, bleibt sie umsatzsteuerlich grundsätzlich eine E-Rechnung. Ein steuerlicher Fehler liegt erst vor, wenn eine Pflichtangabe betroffen ist. Prüfen Sie deshalb immer die Ursache der Fehlermeldung.
Droht ein Bußgeld, wenn ab 2027 noch PDF-Rechnungen ausgestellt werden?
Nein. Das BMF-Schreiben stellt ausdrücklich klar, dass darin keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG liegt. Die Rechnung ist aber nicht ordnungsgemäß. Das kann den Vorsteuerabzug beim Leistungsempfänger bzw. bei der Leistungsempfängerin gefährden, zivilrechtliche Ansprüche auslösen und in einer Betriebsprüfung beanstandet werden.